30/06/2026
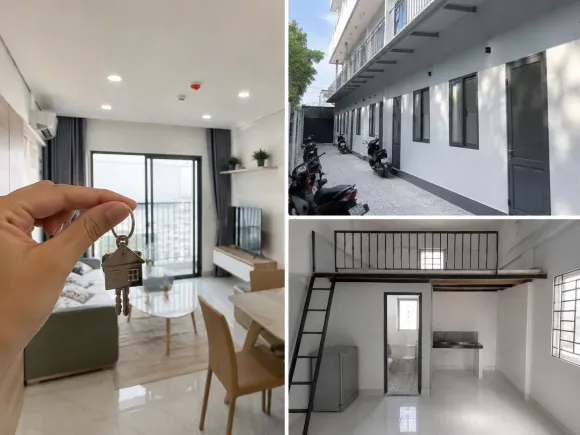
Việc cho thuê nhà ở, căn hộ chung cư, phòng trọ, nhà xưởng hoặc mặt bằng kinh doanh là một trong những hình thức khai thác tài sản phổ biến, mang lại nguồn thu nhập ổn định cho nhiều cá nhân. Tuy nhiên, bên cạnh việc ký kết hợp đồng và thu tiền thuê, cá nhân cho thuê nhà còn phải quan tâm đến nghĩa vụ kê khai và nộp thuế theo quy định của pháp luật.
Đặc biệt, từ ngày 01/01/2026, chính sách thuế đối với hộ kinh doanh và cá nhân kinh doanh có nhiều thay đổi đáng chú ý theo hướng hỗ trợ người dân và thúc đẩy phát triển kinh tế tư nhân. Trong đó, ngưỡng doanh thu chịu thuế đối với hoạt động cho thuê tài sản được nâng lên trên 01 tỷ đồng/năm và lệ phí môn bài đối với hộ kinh doanh, cá nhân kinh doanh chính thức được bãi bỏ. Hay nói cách khác hộ kinh doanh dưới 1 tỷ năm 2026 được miễn thuế TNCN và thuế GTGT.
Vậy cá nhân cho thuê nhà phải nộp những khoản thuế nào? Doanh thu tính thuế được xác định ra sao? Trường hợp nào được miễn thuế? Bài viết dưới đây của Công ty Luật Trường Nhựt sẽ giúp Quý khách hiểu rõ các quy định pháp luật mới nhất.